

O décimo terceiro é um dos cálculos de folha que dão mais trabalho no ano, e o motivo não é a dificuldade da regra. É que o valor de cada pessoa depende de informações vindas de frentes diferentes: as comissões apuradas pelo comercial, as horas extras registradas no ponto, os afastamentos acompanhados pela gestão de pessoas e o que a convenção da categoria determina.
Com a primeira parcela vencendo em 30 de novembro, essa consolidação precisa estar pronta antes, e qualquer informação que faltar aparece só no cálculo.
Neste artigo você vai encontrar:
- Quem tem direito e como se contam os meses
- As duas parcelas e os prazos
- Como calcular com salário fixo
- Como calcular comissão, hora extra e adicionais
- Os descontos e em qual parcela cada um entra
- As situações que mudam a conta
- Os erros mais comuns no fechamento
- O que conferir antes de rodar a folha
Quem tem direito e como se contam os meses
O direito alcança praticamente todo mundo com carteira assinada pela CLT, e isso inclui quem às vezes fica de fora das conversas sobre folha, como o trabalhador rural, o doméstico e o temporário. Aposentados e pensionistas também recebem, só que pelo INSS, o Instituto Nacional do Seguro Social, seguindo regra própria. A única situação que elimina o direito ao proporcional é a demissão por justa causa, assunto que aparece mais adiante.
A lei que instituiu o décimo terceiro, em 1962, estabelece que o pagamento corresponde a um doze avos da remuneração por mês trabalhado. Esse termo, “avos”, é o nome técnico para um pedaço equivalente ao salário dividido por doze. Quem ficou na empresa o ano inteiro junta os doze pedaços e recebe uma remuneração cheia, enquanto quem entrou ou saiu no meio do caminho recebe proporcional.
É por isso que o tempo do fechamento vai quase todo para a contagem: descobrir quanto cada pessoa tem a receber, considerando a data de entrada, as ausências do período e as saídas que houve no ano.
Como contar os meses
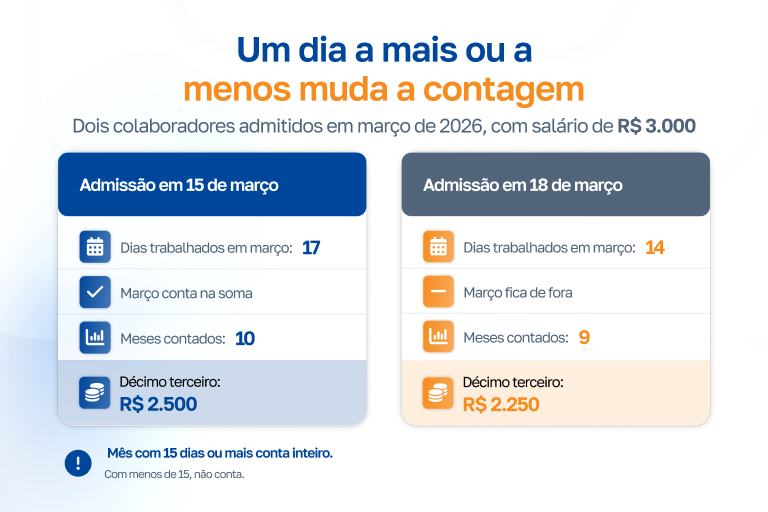
A regra que define essa contagem é a dos 15 dias. Quando a pessoa trabalha 15 dias ou mais em determinado mês, aquele mês conta inteiro, e com menos de 15 dias ele não conta.
Quem foi admitido em 17 de março trabalhou 15 dias naquele mês, então março conta. Quem entrou no dia 18 trabalhou 14, e março fica de fora.
A diferença na quantidade de dias trabalhados é o que define se o mês entra na contagem, e cada mês a mais ou a menos vale um doze avos. Numa empresa que contrata com frequência, o erro repetido nessa contagem vira passivo relevante. A mesma lógica funciona na saída: quem foi desligado em 14 de agosto não leva aquele mês, e quem saiu no dia 15 leva.
Faltas justificadas, com atestado ou nas hipóteses previstas em lei, não afetam a contagem. Já as injustificadas entram na mesma regra dos 15 dias, aplicada depois de descontadas as faltas. O que decide é quantos dias de trabalho sobraram no mês: com 15 ou mais, o mês conta inteiro, e com menos de 15, ele não conta.
As duas parcelas e os prazos
Quando foi criado, o décimo terceiro era pagamento único de dezembro. Três anos depois, a lei que organizou a forma de pagamento partiu o valor em duas, antecipando metade dele para o meio do ano, e foi ela também que criou a possibilidade de receber esse adiantamento junto com as férias.
A primeira parcela é um adiantamento de metade do 13º, calculado sobre os meses que a pessoa já tem contados, e pode sair a qualquer momento entre 1º de fevereiro e 30 de novembro. A segunda é a quitação, já descontado o que foi adiantado, e precisa sair até 20 de dezembro. Na prática, a maior parte das empresas usa o prazo inteiro e paga perto do limite.
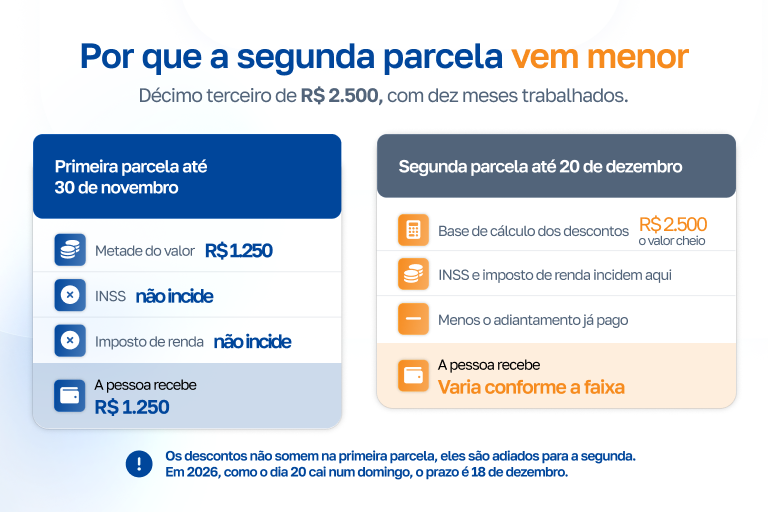
Nos anos em que essas datas caem em fim de semana ou feriado, o pagamento precisa ser antecipado para o dia útil imediatamente anterior. Em 2026, por exemplo, o dia 20 de dezembro é um domingo, o que muda a quitação para sexta-feira, 18 de dezembro.
Dá para pagar tudo de uma vez?
Uma dúvida que chega com frequência ao DP é se dá para concentrar tudo em dezembro. Não dá: quem paga o valor cheio só em dezembro cumpre o prazo da quitação e descumpre o do adiantamento, que venceu em novembro.
Há, porém, uma alternativa válida, autorizada pelo eSocial, para quem prefere pagar de uma vez. Basta que o valor integral saia até 30 de novembro, e aí os dois prazos ficam atendidos no mesmo pagamento. Mas lembre-se, ao utilizar esta alternativa, o eSocial exige o cálculo da parcela final e o envio do fechamento anual, em dezembro para apuração e recolhimento dos encargos (INSS e IR).
A antecipação junto com as férias
Existe ainda a antecipação junto com as férias, que o colaborador precisa pedir em janeiro, conforme o decreto que regulamenta o pagamento. O valor é metade do salário vigente quando as férias são pagas, sem incluir o acréscimo de um terço que as férias têm. Se houve aumento no meio do caminho, a diferença aparece na quitação.
Quem usa essa opção recebe o adiantamento no mês em que sai de férias, e não em novembro. Daí vem um cuidado no fechamento: antes de rodar o adiantamento geral, vale conferir quem já recebeu durante o ano, para não pagar duas vezes.
Como calcular com salário fixo
Com remuneração fixa, a conta se resume a uma fórmula: pega-se a remuneração de dezembro, divide por doze e multiplica pelo número de meses contados. Quando o contrato termina antes do fim do ano, usa-se o salário do mês da rescisão.
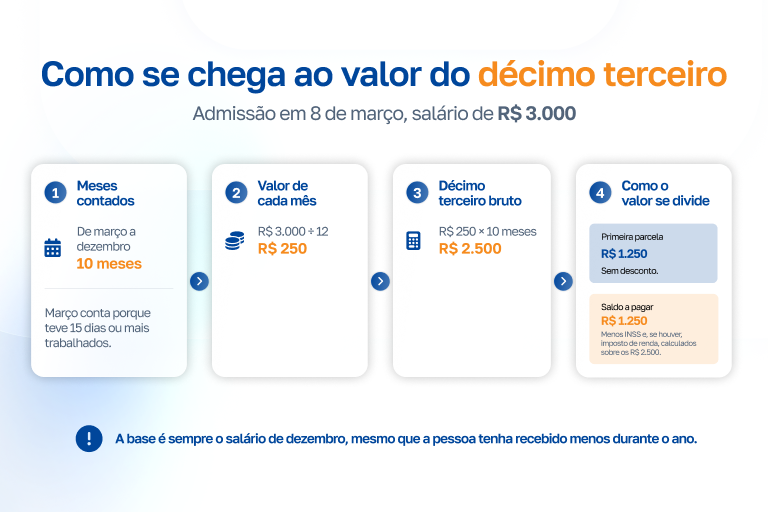
Vale acompanhar um caso do começo ao fim. Imagine alguém admitido em 8 de março, com salário de R$ 3.000. Como março teve mais de 15 dias trabalhados, ele entra na conta, e o período vai de março a dezembro, somando dez meses. O décimo terceiro bruto sai de R$ 3.000 divididos por 12, o que dá R$ 250 por mês, multiplicados pelos dez meses, chegando a R$ 2.500. Desse total, metade vai na primeira parcela, ou seja, R$ 1.250 sem desconto nenhum. Na segunda parcela entram os descontos, e é aí que o valor recebido fica diferente do adiantamento.
Uma dúvida comum é qual salário usar quando houve aumento no meio do ano. A base é o salário de dezembro, e não a média do período. Alguém que ganhava R$ 2.500 até julho e passou a receber R$ 3.000 em agosto tem o décimo terceiro inteiro calculado sobre os R$ 3.000, porque os meses anteriores ao aumento continuam valendo na contagem, mas não no valor da base.
Como calcular comissão, hora extra e adicionais
Muita gente recebe mais do que o salário fixo todo mês: comissão sobre vendas, hora extra, adicional noturno. Quando esses valores aparecem com frequência, eles deixam de ser eventuais e passam a fazer parte da remuneração da pessoa, o que significa que entram no cálculo do décimo terceiro.
Essa é a parte que precisa de mais atenção, porque quando a conta sai errada ela sai a menos.
O que compõe a base do décimo terceiro
Entram na base a comissão, a hora extra, o adicional noturno, o de insalubridade, o de periculosidade, as gratificações habituais e as gorjetas.
Ficam de fora o vale-transporte, o vale-refeição, o vale-alimentação, as diárias de viagem e a participação nos lucros.
A diferença está no que cada verba representa. A comissão remunera o trabalho: ela existe porque a pessoa vendeu, e quanto mais vende, mais ganha. Já a participação nos lucros é distribuição de resultado da empresa, paga em condições negociadas e sem vínculo direto com o trabalho de cada um. O mesmo raciocínio vale para o vale-transporte, que ressarce um gasto de deslocamento, e não paga por trabalho feito.
As diárias merecem uma nota. Desde a Reforma Trabalhista de 2017, elas não têm mais teto de valor para ficar fora da base, desde que sejam de fato diárias e não um complemento de salário disfarçado.
A média de comissão
Para comissão, o caminho mais usado é somar tudo que foi recebido no ano e dividir pelo número de meses trabalhados, salvo quando a convenção da categoria fixa outro critério.
Pense num vendedor com salário fixo de R$ 2.500, que recebeu comissões ao longo de onze meses, somando R$ 12.000 no período. A média mensal fica em aproximadamente R$ 1.091, e esse valor se soma ao fixo.
Ou seja, a base do décimo terceiro dele não é R$ 2.500, e sim R$ 3.591.
A média de hora extra
Com hora extra, o critério mais aceito usa a quantidade de horas, e não os valores pagos. A razão é prática: quando a pessoa teve aumento salarial no meio do ano, o valor da hora extra de janeiro era menor que o de novembro. Se você somasse os valores pagos e dividisse por doze, a média sairia puxada para baixo pelo salário antigo, que já não vale mais.
O cálculo funciona assim: soma-se a quantidade de horas extras feitas no ano, divide-se pelo número de meses trabalhados e aplica-se o valor atual da hora sobre essa média.
Imagine alguém que ganhava R$ 15 por hora extra até junho e passou a ganhar R$ 18 depois de um aumento, fazendo 50 horas por mês o ano inteiro.
Somando os valores pagos e dividindo por doze, a média ficaria em torno de R$ 825, puxada para baixo pelos meses em que a hora valia menos. Pelo critério da quantidade, a média é de 50 horas aplicadas ao valor atual de R$ 18, o que dá R$ 900. É esse o valor que entra na base, porque o décimo terceiro acompanha a remuneração atual da pessoa.
Há quem defenda dividir sempre por doze, independentemente de quantos meses a pessoa trabalhou. Como a convenção da categoria pode fixar o critério, e quando fixa é ela que prevalece, vale conferir esse ponto antes de rodar a folha.
Os adicionais em percentual fixo
Insalubridade e periculosidade costumam ser pagos como percentual sobre uma base, e nesses casos não há média a calcular. O percentual simplesmente se aplica sobre a remuneração que compõe o décimo terceiro.
Os descontos e em qual parcela cada um entra
Esta é parte que mais gera reclamação em dezembro. A pessoa recebe a primeira parcela do 13º em novembro e espera algo parecido no mês seguinte e vê cair bem menos. O primeiro impulso é procurar o RH achando que houve erro.
Os descontos só aparecem na segunda parcela, calculados sobre o décimo terceiro completo. É por isso que a segunda parcela parece desproporcional.
Voltando ao caso de quem tem R$ 2.500 de décimo terceiro: a primeira parcela saiu em R$ 1.250, limpa. Na segunda, os descontos são calculados sobre os R$ 2.500 inteiros, e só depois disso é que se abate o adiantamento já pago.
Nesse valor, só o INSS aparece. Desde 2026, quem tem rendimento tributável de até R$ 5 mil está isento de imposto de renda, e a regra alcança também o décimo terceiro. Entre R$ 5 mil e R$ 7.350 o imposto aparece com desconto parcial, e acima disso vale a tabela cheia.
Dois detalhes que pesam para quem ganha mais
O desconto do INSS, a contribuição previdenciária, é calculado em separado, sem se somar ao salário daquele mês. Como o desconto varia conforme o valor, a pessoa pode acabar numa alíquota diferente da que vê todo mês no holerite.
O imposto de renda retido na fonte, o IRRF, também é apurado à parte, com tributação exclusiva. Isso significa que ele se encerra ali: o décimo terceiro não volta a ser somado aos outros rendimentos na declaração anual.
O FGTS
O Fundo de Garantia que a empresa deposita na conta do trabalhador, incide nas duas parcelas, sempre no mês em que cada uma é paga.
As situações que mudam a conta
Fora do caso padrão, algumas situações exigem tratamento próprio. São elas que consomem o tempo do fechamento, porque cada uma pede conferência individual.
Afastamento por doença
Os primeiros 15 dias de afastamento são pagos pela empresa, e esse período conta normalmente para o décimo terceiro.
A partir do 16º dia, porém, o contrato fica suspenso, o que significa que a relação de trabalho continua existindo, mas as obrigações de ambos os lados ficam paradas. O benefício passa ao INSS, e os meses de afastamento integral deixam de gerar décimo terceiro para o empregador. Quem paga a parte correspondente é o próprio INSS, no que se chama abono anual.
Alguém afastado de maio a agosto, por exemplo, recebe da empresa o décimo terceiro dos meses em que trabalhou, e do INSS o abono referente ao período em que esteve em benefício.
Afastamento por acidente de trabalho
Nas ausências por acidente de trabalho, o período não é descontado do cálculo. Ele conta integralmente, e a empresa paga o décimo terceiro cheio. O entendimento está consolidado em súmula do Tribunal Superior do Trabalho, que exclui as faltas por acidente de trabalho do cálculo da gratificação natalina. A lógica é que a ausência causada pelo acidente não pode reduzir o valor, já que ela não decorreu da escolha da pessoa.
Licença-maternidade
Na licença-maternidade, o período conta integralmente como tempo de serviço, de modo que o décimo terceiro é devido por inteiro. A empresa paga o valor e compensa a parte correspondente ao salário-maternidade junto ao INSS, no recolhimento das contribuições, na DCTFWeb.
Rescisão durante o ano
Na demissão sem justa causa, no pedido de demissão e no término de contrato por prazo determinado, o décimo terceiro proporcional entra nas verbas rescisórias.
A contagem obedece à mesma regra dos 15 dias, inclusive no último mês, e o cálculo usa o salário vigente na data da rescisão. Se a primeira parcela já tinha sido paga naquele ano, ela é compensada no acerto.
Quem recebeu o adiantamento junto com as férias merece atenção especial aqui. Como esse valor foi calculado sobre o décimo terceiro cheio, alguém que saiu no meio do ano pode ter recebido mais do que o proporcional devido. A diferença pode ser compensada com as demais verbas rescisórias, e há limite para o total descontado no acerto. Como a situação varia conforme o caso, vale passar pelo jurídico ou pela assessoria trabalhista antes de fechar. O que não cabe é descontar o proporcional a que a pessoa tem direito, porque a compensação alcança apenas o que excede esse valor.
Justa causa
A demissão por justa causa é a única hipótese em que o proporcional do ano não é devido.
Quando a primeira parcela já havia sido paga antes do desligamento, o valor costuma entrar no acerto da rescisão. A situação pede cuidado, porque descontar verba já paga tem limites próprios, e vale passar pelo jurídico antes de fechar.
Os erros mais comuns no fechamento
Seis falhas concentram a maior parte dos problemas de dezembro, e vale conferir cada uma antes de fechar.
- Esquecer a média de variáveis. É o erro de maior impacto financeiro, porque a base errada aparece de novo em tudo que se calcula a partir dela. Também é o mais fácil de prevenir, já que basta a folha puxar as variáveis do ano em vez de considerar só o salário fixo.
- Aplicar a regra de férias na contagem dos meses. Como os dois critérios são parecidos, a troca passa despercebida, e ela atinge justamente quem entrou ou saiu no meio do mês.
- Descontar INSS na primeira parcela. Obriga a um acerto na segunda e costuma gerar a pergunta do colaborador antes mesmo do fechamento.
- Calcular o desconto sobre metade do valor. Faz a segunda parcela sair maior do que deveria, e esse erro raramente é apontado, porque é mais difícil reclamarem de receber a mais.
- Pagar tudo em dezembro. A regra é clara! O 13º deve ser pago em duas parcelas, sendo a primeira entre Fevereiro e Novembro e a segunda, até dia 20 de dezembro. Para em uma única parcela, mesmo com o valor correto, descumpre a regra padrão.
- Deixar de conferir quem recebeu antecipação junto com as férias. Produz pagamento em duplicidade, que depois precisa ser acertado de alguma forma.
O que conferir antes de rodar a folha
Comece pela base de cada pessoa. Comissão, hora extra e adicionais do ano precisam estar somados e com a média aplicada, e esse item sozinho justifica o tempo gasto na conferência.
Depois, cruze os meses contados com a data de admissão, dando atenção especial a quem entrou perto do dia 15. O mesmo vale para quem saiu durante o ano.
Os afastamentos também precisam estar refletidos: doença comum reduz os meses contados pela empresa, enquanto acidente de trabalho e licença-maternidade contam integralmente.
Vale ainda conferir as rescisões do ano, porque quem saiu já recebeu o proporcional e não pode aparecer de novo no fechamento de dezembro.
A convenção coletiva merece uma leitura antes de rodar a folha. Algumas fixam critério próprio de média, antecipação em data diferente ou condições que a lei não prevê, e esse é o tipo de cláusula que muda de uma negociação para outra.
Por último, ajuste o calendário: em 2026, a segunda parcela precisa sair até 18 de dezembro, e não até o dia 20.
Leia também: Contabilização da folha de pagamento: guia completo
Boa parte desse trabalho existe porque o departamento pessoal precisa juntar de novo, todo fim de ano, informação que já passou pela folha e pelo eSocial ao longo dos meses. Quando a folha de pagamento é digital e já calcula as médias a partir do que foi lançado, mantendo o histórico de cada cálculo rastreável, a conferência deixa de ser reconstituição e vira revisão. É assim que funciona o Persona, a folha de pagamento da Nasajon, e você pode falar com um especialista para ver isso na prática.
Perguntas frequentes
Como calcular o décimo terceiro salário?
Divida a remuneração de dezembro por doze e multiplique pelo número de meses trabalhados no ano, contando como mês inteiro todo período com 15 dias ou mais. Se houver comissão, hora extra ou adicionais habituais, some a média dessas verbas ao salário antes de aplicar a fórmula. Metade do resultado vai na primeira parcela, sem desconto, e o restante na segunda, já com INSS e, quando devido, imposto de renda.
Quando cada parcela do décimo terceiro é paga?
A primeira pode ser paga a partir de 1º de fevereiro e precisa estar quitada até 30 de novembro. A segunda tem prazo legal em 20 de dezembro, mas em 2026 essa data cai num domingo, o que obriga a antecipar o pagamento para 18 de dezembro.
Como calcular o décimo terceiro quando o salário variou durante o ano?
Para a parte fixa, usa-se o salário vigente em dezembro, e não a média do ano. Para as verbas variáveis, soma-se o que foi recebido e divide-se pelos meses trabalhados. No caso das horas extras, o critério mais aceito é usar a média da quantidade de horas e aplicar o valor atual, o que neutraliza o efeito do aumento salarial.
Quem tem direito ao décimo terceiro salário?
Todo empregado com carteira assinada, incluindo trabalhador rural, doméstico e temporário, desde que tenha trabalhado pelo menos 15 dias em algum mês do ano. Aposentados e pensionistas recebem pelo INSS. A única hipótese de perda do proporcional é a rescisão por justa causa.
A primeira parcela tem desconto?
Não. O adiantamento sai sem INSS e sem imposto de renda, porque os dois foram empurrados para a segunda parcela, onde incidem sobre o valor total do décimo terceiro. O FGTS é exceção: ele incide nas duas, mas como custo do empregador, e não como desconto do colaborador.
Quem ficou afastado pelo INSS recebe décimo terceiro?
Depende do motivo. No afastamento por doença comum, os primeiros 15 dias contam normalmente, e os meses em que a pessoa esteve integralmente em benefício não geram décimo terceiro para o empregador, ficando o pagamento por conta do INSS. Já no afastamento por acidente de trabalho e na licença-maternidade, o período conta integralmente e a empresa paga o valor cheio.