

Por décadas, a locação de imóveis ficou fora do ICMS e do ISS, os dois impostos sobre consumo que alcançavam o resto da economia. Com a reforma tributária, o IBS e a CBS passam a alcançá-la, e são eles que substituem PIS, Cofins, ICMS e ISS.
Quem recebe aluguel já paga imposto de renda sobre essa receita, com carnê-leão e declaração anual, e essa parte continua. Porém, a novidade é outra: um imposto sobre consumo que, para a pessoa física, nunca alcançou aluguel e passa a alcançar. E ele não alcança todo proprietário. A pessoa física só entra na conta quando ultrapassa dois limites ao mesmo tempo.
Neste artigo você vai encontrar:
- Por que o aluguel escapava do ICMS e do ISS
- Quem vira contribuinte
- Quanto se paga
- Aluguel por temporada paga o dobro
- O contrato não previu esse imposto. E agora?
- Contratos antigos podem escolher outro regime
- A nota fiscal de aluguel: quem emite, quando e como
- O que preparar agora
Por que o aluguel escapava do ICMS e do ISS
A razão é mais antiga que a reforma, e tem a ver com uma distinção do direito civil.
O ICMS alcançava a circulação de mercadoria. Enquanto isso, o ISS alcançava a prestação de serviço. A diferença entre os dois está no tipo de obrigação: vender é dar alguma coisa, prestar serviço é fazer alguma coisa. Portanto, alugar não é nem uma coisa nem outra.
Afinal, quem aluga cede o uso de um bem por um tempo, sem transferir propriedade e sem executar trabalho para o inquilino. Como essa particularidade atravessou décadas sem que a lei a reclassificasse, o aluguel permaneceu fora do alcance dos dois impostos.
O IBS e a CBS trocam o critério. Em vez de perguntar se a operação é mercadoria ou serviço, o novo sistema alcança o consumo de bens e serviços de forma ampla, em qualquer operação onerosa. Assim, colocar um imóvel à disposição de alguém mediante pagamento passa a caber nessa definição.
Leia também: Cronograma da Reforma Tributária: entenda as etapas até 2033
Quem vira contribuinte
A Lei Complementar 214/2025 só considera a pessoa física contribuinte quando ela cumpre dois critérios ao mesmo tempo, olhando o ano anterior: receber mais de R$ 240 mil de aluguel no ano e ter operações com mais de três imóveis distintos.
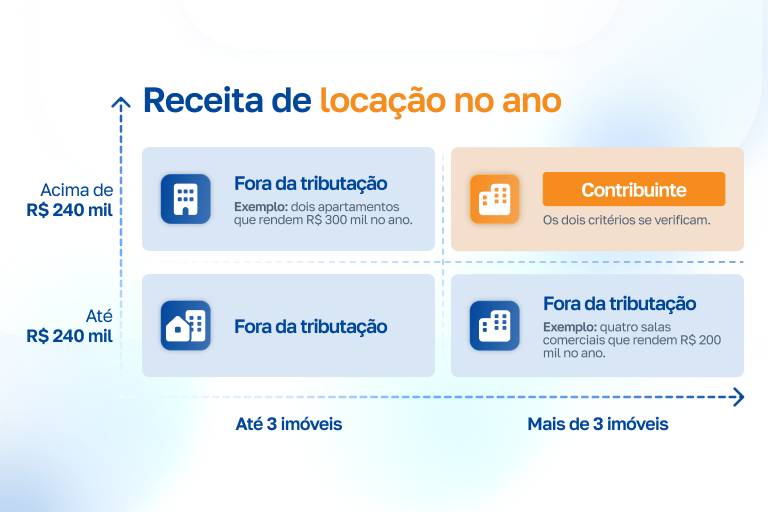
Quem tem dois apartamentos alugados, por exemplo, não vira contribuinte, mesmo que eles rendam R$ 400 mil por ano. A receita passa do limite, mas são só dois imóveis. E quem tem quatro salas comerciais que rendem R$ 200 mil também fica de fora: aí sobram imóveis e falta receita.
Os R$ 240 mil são a soma de tudo que se recebe de aluguel, não o valor de cada imóvel, e o teto é corrigido pela inflação.
Há uma regra que antecipa o enquadramento. Se a receita passar de R$ 288 mil, 20% acima do limite, e o critério dos imóveis estiver cumprido, a pessoa física vira contribuinte no próprio ano, sem esperar o seguinte. Quem está perto da faixa acompanha o acumulado mês a mês, em vez de fazer a conta em dezembro.
Com empresa não há faixa. A pessoa jurídica que aluga imóvel é contribuinte desde o primeiro contrato, qualquer que seja a receita e o número de imóveis. Isso alcança as holdings patrimoniais, que existem justamente para concentrar imóveis de família e viver da locação.
Quanto se paga
Quem se enquadra não paga a alíquota cheia. A locação de imóveis entrou no novo sistema com um regime específico, previsto na própria lei, que reconhece duas coisas: a operação tem margem apertada em relação ao valor movimentado, e uma parte relevante dela é moradia. O desconto é permanente, vale desde o primeiro dia da cobrança e não tem prazo para acabar. O que muda com o tempo não é o desconto, é a alíquota cheia sobre a qual ele incide.
O regime desconta em duas camadas: todas as operações com imóveis têm redução de 50%, e a locação, a cessão onerosa e o arrendamento sobem para 70%. As três são formas de ceder o uso de um imóvel mediante pagamento e têm o mesmo tratamento. Na prática, o locador paga 30% da alíquota cheia.
Quanto isso dá depende do ano, porque a reforma não entra de uma vez. O IBS e a CBS substituem os impostos antigos de forma gradual, e as alíquotas sobem até o sistema ficar completo em 2033. Nesse ponto, a lei prevê uma trava de 26,5% para a soma das alíquotas de referência, que não impede o percentual de passar disso: quando a estimativa ultrapassa o limite, o Executivo fica obrigado a propor medidas de redução ao Congresso, que decide se aprova. Com a soma nesse patamar, a carga da locação fica perto de 8%.
Até lá ela é bem menor. Em 2027 e 2028, a CBS entra cheia e o IBS fica em alíquota simbólica, o que coloca a carga da locação em torno de 3,4%. A partir de 2029 o IBS ganha peso e a conta cresce ano a ano, porque as alíquotas de referência são calculadas anualmente durante toda a transição.
Os descontos que reduzem a base de cálculo
Há ainda um desconto que não é na alíquota, e sim na base. No aluguel residencial, o locador abate R$ 600 por mês, por imóvel, antes de calcular o imposto. Num aluguel de R$ 2.500, o imposto incide sobre R$ 1.900. Esse redutor social vale só para uso residencial e é corrigido pela inflação.
E a base já nasce menor do que o valor do contrato. IPTU, condomínio e emolumentos ficam de fora, mesmo quando o contrato repassa esses custos ao inquilino. O imposto incide sobre a contraprestação pela locação em si.
Do outro lado da operação, parte desse imposto volta. O inquilino pessoa jurídica que apura IBS e CBS pelo regime comum, recolhendo sobre o que vende e descontando o que pagou nas compras, usa como crédito o imposto informado na nota. Para ele, deixa de ser custo e vira valor recuperável. Com uma condição de tempo: o crédito só pode ser usado depois que o locador recolher o imposto, e o recolhimento vence no mês seguinte, então o inquilino paga o aluguel antes de poder aproveitar. Quando o locador não é contribuinte, não há imposto na nota e não há o que creditar.
Aluguel por temporada paga o dobro
Quem tem imóvel em cidade turística precisa olhar o prazo de cada contrato.
A locação residencial por período não superior a 90 dias ininterruptos não segue as regras de locação. Ela segue as mesmas regras dos serviços de hotelaria, o que significa que a redução de alíquota é de 40%, e não de 70%.
A diferença no bolso é grande. Enquanto a locação longa fica em torno de 8%, a temporada fica perto de 16%. E ela também não tem direito ao redutor social de R$ 600, porque esse desconto é do regime de locação.
No entanto, essa regra só alcança quem já é contribuinte. A pessoa física que aluga por temporada mas não ultrapassa os dois limites continua pagando só imposto de renda, como hoje, independentemente do prazo dos contratos.
E o corte dos 90 dias é literal. Contrato de 95 dias ininterruptos sai da hotelaria e volta para as regras de locação, com a redução de 70%. Para quem alterna estadias curtas e contratos longos no mesmo imóvel, isso significa acompanhar cada contrato pela duração, porque o tratamento muda conforme o prazo.
Leia também: Simples Nacional, IBS e CBS: vale a pena sair do DAS?
O contrato não previu esse imposto. E agora?
O contribuinte é o locador, e o imposto sai da receita dele. Mas o valor do aluguel é negociável: a Lei do Inquilinato permite que as partes fixem novo valor de comum acordo, a qualquer tempo, e é por aí que a maioria dos casos vai se resolver.
O resultado dessa conversa depende de quem está do outro lado. Se o inquilino for empresa que apura pelo regime comum, ele recupera o imposto como crédito, então repassar o valor no aluguel não aumenta o custo dele de verdade. Já para inquilino pessoa física, optante do Simples fora do regime comum ou entidade imune, não existe crédito nenhum: o que for repassado é aumento puro.
Em contrato novo isso entra em cláusula. Em contrato que já está correndo, depende de acordo.
Contratos antigos podem escolher outro regime
A lei criou uma saída para contratos firmados antes da reforma. Quem tem contrato de locação por prazo determinado assinado até 16 de janeiro de 2025 pode optar por recolher IBS e CBS sobre a receita bruta recebida, em valor equivalente a 3,65% dela. O percentual não saiu do nada: é a carga atual de PIS e Cofins no lucro presumido, e a ideia foi manter o contrato antigo na mesma tributação com que foi assinado.
Quem pode optar, e como comprovar
As condições variam conforme a finalidade. No contrato não residencial são duas: a data de assinatura precisa estar comprovada por firma reconhecida ou assinatura eletrônica, e o contrato precisa estar registrado em cartório até 31 de dezembro de 2025, ou disponibilizado à Receita Federal e ao Comitê Gestor do IBS, o órgão que administra o imposto no lugar dos estados e municípios. O prazo do cartório já passou, mas a segunda alternativa continua aberta: pelo regulamento da CBS, a disponibilização acontece na emissão da primeira nota fiscal do contrato, com o regime especial aplicado.
Quem não registrou em cartório ainda pode optar, desde que guarde o contrato pelo prazo prescricional, já que ele pode ser exigido pela fiscalização. No residencial a comprovação é mais simples e aceita firma reconhecida, assinatura eletrônica ou comprovante de pagamento da locação feito até o último dia do mês seguinte ao primeiro mês de contrato, mas a opção vale só até 31 de dezembro de 2028, ou até o fim do contrato, o que vier primeiro. Contrato por prazo indeterminado fica de fora, e contrato novo não pode ser enquadrado.
A opção é exercida na primeira nota fiscal emitida para aquele contrato, indicando ali o regime especial. Não existe requerimento à parte, mas a documentação que comprova a data precisa estar localizada antes, porque pode ser exigida depois.
Quando a opção compensa
Até aqui parece vantajoso, 3,65% contra os cerca de 8% da regra geral. O que muda esse cálculo é o que vem embutido na escolha. Quem opta abre mão dos créditos e do redutor social de R$ 600, o valor recolhido não entra em nenhum acerto posterior, e a decisão não pode ser desfeita: ela vale pelo contrato inteiro. Soma-se o efeito da transição, porque em 2027 e 2028, com a CBS cheia e o IBS ainda em alíquota simbólica, a regra geral fica em torno de 3,4%. É menos que 3,65%, mas por margem estreita. O IBS só ganha peso a partir de 2029, e a carga geral ultrapassa esse patamar por volta de 2030.
Na conta fechada, o locador paga mais nos primeiros anos e só recupera a diferença em contratos que avançam pela década de 2030. Por isso o regime tende a compensar em contratos não residenciais longos. Nos residenciais o benefício termina em 2028, justamente no período em que a regra geral é mais barata, de modo que a opção costuma sair mais cara.
A nota fiscal de aluguel: quem emite, quando e como
A obrigação de emitir nota chega junto com a cobrança do imposto. O aluguel passa a ser documentado pela NFS-e, a nota fiscal eletrônica de serviços no padrão nacional, com códigos criados para essas operações: um para locação, um para cessão onerosa e um para arrendamento. Ela pede a identificação do imóvel, com os números de registro na prefeitura e o endereço, além de um código que indica se o imóvel é residencial ou não, e é essa indicação que define se o redutor social se aplica. As notas de locação são autorizadas exclusivamente na plataforma nacional, mesmo em municípios com sistema próprio: se a prefeitura autorizar o documento no sistema dela, a plataforma nacional recusa. E, como locação não é serviço da lista do ISS, a nota não traz esse imposto, registra apenas IBS e CBS.
O calendário de obrigatoriedade está sendo revisto pelo Comitê Gestor do IBS, e a data de início da nota de locação deve sair em ato conjunto com a Receita Federal. Quem acompanha o assunto encontra as publicações no portal do Comitê Gestor. Quem presta serviço da lista do ISS entrou antes: imobiliárias que fazem administração e intermediação começaram em 1º de outubro de 2026, pelo código de serviço delas, e não pelo de locação.
Pessoa física precisa de CNPJ
Para emitir essa nota, quem se enquadra como contribuinte precisa se inscrever no CNPJ. A Receita é expressa em dizer que isso não transforma a pessoa física em jurídica: o número serve como identificação cadastral, para viabilizar a emissão da nota e a apuração do imposto. Não há contrato social, registro empresarial nem mudança no imposto de renda, e o carnê-leão segue igual. O mercado chama isso de CNPJ técnico, embora a orientação oficial fale em inscrição no CNPJ, e a obrigação está prevista para 1º de janeiro de 2027, depois de uma prorrogação que adiou a data original.
O recolhimento é mensal. O Fisco disponibiliza uma versão pré-preenchida do cálculo por volta do dia 15 do mês seguinte, reunindo as notas emitidas e os créditos do período, e cabe ao contribuinte conferir, ajustar o que for preciso e confirmar. O valor vence no último dia útil do mês seguinte ao período apurado, então o que foi faturado em janeiro vence no fim de fevereiro.
O que preparar agora
Comece pelo enquadramento, se os imóveis estão em nome de pessoa física. Some a receita de locação do ano anterior, conte os imóveis envolvidos e compare com os dois limites. Essa conta define tudo o que vem depois, e quem fica abaixo de qualquer um dos dois pode parar por aqui.
Para quem se enquadra, o trabalho seguinte é organizar a carteira. A separação entre residencial e não residencial define o código na nota, determina se o redutor social se aplica e muda as condições do regime de transição. A duração dos contratos também importa, porque os de até 90 dias seguem as regras da hotelaria e os mais longos as de locação, e quem alterna os dois formatos no mesmo imóvel precisa disso registrado, não na memória. Vale aproveitar e reunir os dados de identificação de cada imóvel: os números de registro na prefeitura e o endereço viram campos obrigatórios da nota, e levantar isso com contrato correndo consome mais tempo do que parece.
Os contratos antigos pedem uma decisão à parte. Como a opção pelo regime de 3,65% é irreversível e custa os créditos e o redutor social, ela precisa ser comparada pelo prazo inteiro do contrato, e a documentação que comprova a data de assinatura precisa estar localizada antes da primeira nota, que é quando a escolha acontece. Na mesma linha, quem aluga para empresa ganha em abrir a conversa sobre o repasse ainda em 2026: ela é mais fácil agora do que no mês em que a primeira nota sair.
Tenha uma fonte confiável
Boa parte desse trabalho se resolve no cadastro de contratos, porque é dele que saem o valor, a finalidade do imóvel, os dados de identificação e a data de cada cobrança. Quando essas informações estão num sistema de gestão de contratos de aluguel, com reajuste automático e faturas recorrentes, cada mudança de regra vira uma parametrização, e não um levantamento do zero. Fale com um de nossos especialistas para ver como a Nasajon organiza isso na sua carteira de contratos.
Perguntas frequentes
Todo proprietário que recebe aluguel vai pagar IBS e CBS?
Não. A pessoa física só se torna contribuinte quando cumpre dois critérios ao mesmo tempo, no ano anterior: receita de locação acima de R$ 240 mil e mais de três imóveis distintos. Quem fica abaixo de qualquer um dos dois continua pagando apenas imposto de renda. A empresa que aluga imóvel é contribuinte desde o primeiro contrato.
Quem paga esse imposto, o locador ou o inquilino?
O contribuinte é o locador, e o imposto sai da receita dele. O valor do aluguel pode ser renegociado de comum acordo, e é assim que a maior parte dos casos vai se resolver. Quando o inquilino é empresa que apura pelo regime comum, ele aproveita o imposto como crédito, o que facilita a negociação.
Quanto vou pagar de imposto sobre o aluguel?
A alíquota é 30% da cheia, por causa da redução de 70%. Pela trava de 26,5% prevista na lei para a soma das alíquotas de referência, a carga efetiva tende a ficar em torno de 8% no modelo pleno, em 2033. Em 2027, com o IBS ainda em alíquota simbólica, ela ficaria perto de 3,4% pela proposta do TCU para a CBS. O Senado tem até 15 de dezembro de 2026 para fixar essa alíquota.
O que é o redutor social de R$ 600?
É uma dedução de R$ 600 por mês, por imóvel, da base de cálculo no aluguel residencial. Ele reduz o valor sobre o qual o imposto incide, vale apenas para uso residencial e é corrigido pela inflação.
Aluguel por temporada paga mais imposto?
Sim. A locação residencial de até 90 dias ininterruptos segue as regras da hotelaria, com redução de 40% em vez de 70%, e sem direito ao redutor social. A carga fica perto de 16%, contra os 8% da locação longa. Essa regra só alcança quem já é contribuinte.
Preciso de CNPJ para receber aluguel?
Só quem se enquadra como contribuinte. A inscrição tem finalidade cadastral, não transforma a pessoa física em empresa e não muda nada no imposto de renda. A obrigação está prevista para 1º de janeiro de 2027.
Quando a nota fiscal de aluguel passa a ser obrigatória?
O calendário está sendo revisto pelo Comitê Gestor do IBS e a data de início será definida em ato conjunto com a Receita Federal. As publicações ficam no portal do Comitê Gestor.
Vale a pena optar pelo regime de 3,65% nos contratos antigos?
Em geral, só em contratos não residenciais longos. A opção custa os créditos e o redutor social, não pode ser desfeita, e nos primeiros anos a regra geral tende a ser um pouco mais barata, em torno de 3,4% pela proposta do TCU, porque o IBS ainda está em alíquota simbólica. Isso se inverte por volta de 2030. A escolha acontece na primeira nota fiscal emitida para o contrato.